Co czwarty polski e-sklep należy do kogoś, kto ma ich więcej. Analiza 142 tysięcy sklepów internetowych
Spis treści
Raporty o polskim e-commerce zwykle opowiadają o konsumentach: ile kupujemy, kiedy i za ile. My postanowiliśmy odwrócić kamerę i przyjrzeć się drugiej stronie lady. W bazie modułu e-commerce serwisu bazy.biz mamy dziś 141 786 działających sklepów internetowych, a dla 59 733 z nich udało się ustalić konkretnego właściciela z NIP-em. To łącznie 50 820 firm: od jednoosobowych działalności prowadzonych po godzinach, przez fundacje i uczelnie, po spółki giełdowe.
Z tych danych wyłania się obraz, którego nie znajdziecie w żadnym raporcie branżowym. Poniżej najciekawsze liczby: o firmach, które prowadzą po kilkadziesiąt sklepów naraz, o tysiącu sklepów działających mimo zamknięcia firmy i o tym, dlaczego liczenie rynku w sztukach sklepów prowadzi na manowce.
W tym wpisie
- 142 tysiące sklepów. Skąd ta liczba?
- Firmy z wieloma sklepami
- Kto prowadzi sklepy? W 83% nie „branża e-commerce"
- Platformy
- Widoczność w Google (zmierzona próba)
- Profile społecznościowe najlepszych sklepów
- Czego szukają klienci
- Co sprzedaje polski internet
- Finanse właścicieli sklepów
- Operacje: dostawy, płatności, social media
- Geografia
- Zagranica i granica języka
- Co z tego wynika
142 tysiące sklepów. Skąd ta liczba?
Zacznijmy od skali, bo różni się od szacunków, które krążą po branży. Analitycy mówią zwykle o 60-70 tysiącach zarejestrowanych sklepów internetowych w Polsce. Nasza baza jest większa z dwóch powodów. Po pierwsze, oprócz 109 779 sklepów obsługujących polski rynek baza zawiera 32 007 witryn zagranicznych, wyłapanych przy okazji budowania zbioru; piszemy o nich osobno pod koniec tekstu. Po drugie, łapiemy sklepy prowadzone „przy okazji" innej działalności, których nikt nie zgłasza jako e-commerce: sklep hurtowni, producenta, firmy szkoleniowej.
Wyszukiwarka modułu e-commerce
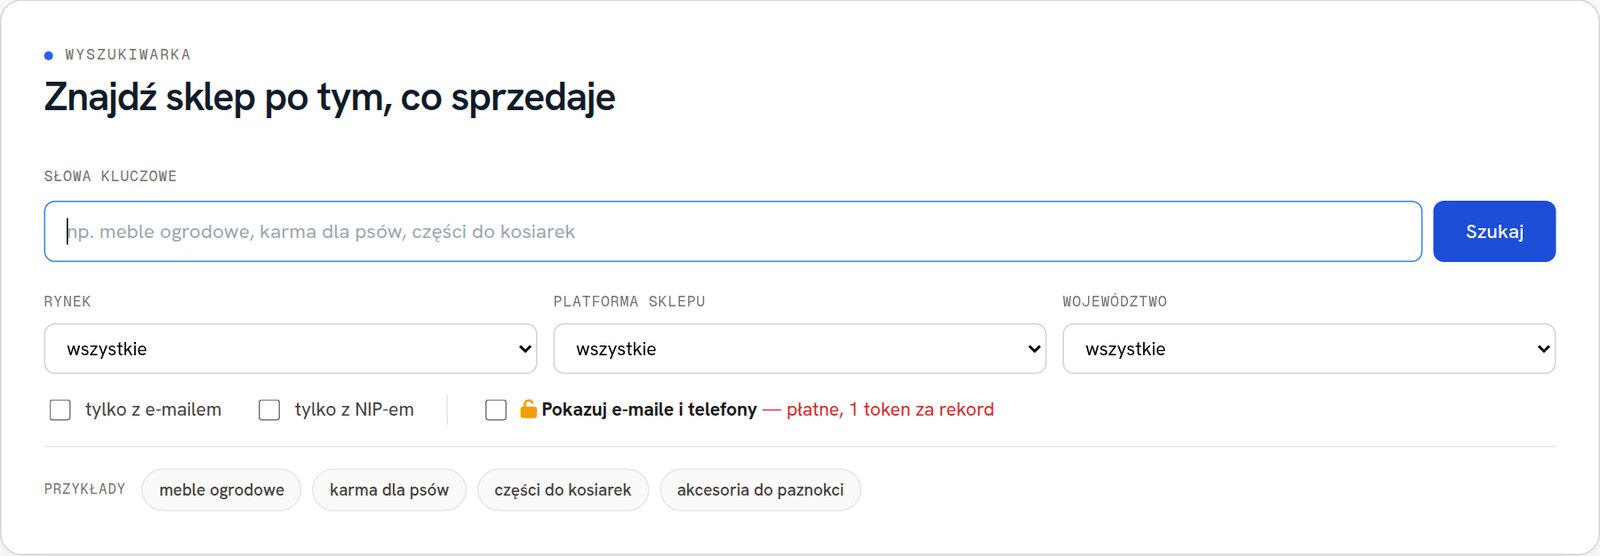
Stan bazy w liczbach:
- 141 786 sklepów na 126 921 unikalnych domenach; dla 43 087 mamy twarde potwierdzenie działania z ostatniego automatycznego sprawdzenia (2026), a długi ogon domen potrafi wygasać szybciej, niż wracamy z kolejnym sprawdzeniem
- 109 779 obsługuje polski rynek (polski język, płatności, kurierzy)
- 59 733 sklepy przypisane do konkretnej firmy po NIP, co daje 50 820 unikalnych podmiotów
- 121 272 sklepy podają adres e-mail, 80 595 numer telefonu
Dwie trzecie sklepów (91 914) działa na domenie .pl, kolejne 28 318 na .com, a 7 576 na starym poczciwym .com.pl. Reszta to długi ogon końcówek zagranicznych i branżowych.
Każda liczba w tym tekście pochodzi z tego zbioru, więc tam, gdzie piszemy o „firmach", mowa o części zidentyfikowanej po NIP.
Co dziewiąta firma ma więcej niż jeden sklep. Razem kontrolują co czwarty sklep w Polsce
Najciekawsze pytanie, jakie można zadać tej bazie, brzmi: ilu właścicieli prowadzi więcej niż jeden sklep? Okazuje się, że całkiem sporo.
Na 50 820 firm z ustalonym NIP-em:
- 45 167 firm (88,9 proc.) prowadzi jeden sklep,
- 5 653 firmy (11,1 proc.) prowadzą dwa lub więcej,
- 296 firm ma pięć lub więcej sklepów,
- rekordzista prowadzi ich 71.
Multi-shop: mało firm, dużo sklepów
Rekordziści: 71 sklepów w jednych rękach
Na szczycie listy nie ma żadnej znanej marki modowej ani elektromarketu. Jest za to spółka, o której większość kupujących nigdy nie słyszała. Każda nazwa w tabeli prowadzi do wyszukiwarki sklepów - kliknięcie pokazuje wszystkie sklepy tej firmy w naszej bazie (szukamy po NIP).
| Firma | Sklepów | Jak to robi |
|---|---|---|
| Skarbnica Narodowa sp. z o.o. | 71 | osobny landing dla każdej emisji monet i medali kolekcjonerskich (bitwa-warszawska.pl); większość starszych domen wygasła albo wisi na giełdzie domen |
| Ireneusz Pacek mPartner | 42 | te same marki dublowane w końcówkach .pl i .com.pl: batpol.pl i batpol.com.pl, kartony24.com.pl, azelektronik.pl |
| Glosel sp. z o.o. sp.k. | 41 | portfel sklepów tematycznych (taniaksiazka.pl, bee.pl, bdsklep.pl) plus domeny z literówkami przechwytujące zabłąkany ruch |
| P.P.H.U. Wiktor Zajkiewicz | 22 | klasyczny portfel niszowych sklepów na Magento i PrestaShop |
| Tea Brother sp. z o.o. | 21 | jedna nisza, wiele wariantów brandu: doherbat.pl, doherbaty.com.pl, doherbatki.pl, basilur.pl |
| PPHU P & M Mariola Kubiak | 18 | hafty i nadruki reklamowe: adamahafty.pl, alehaft.pl, extra-nadruki.pl |
| Power Rubber | 14 | wyroby gumowe dla przemysłu: powerrubber.com, eguma.pl, ergonomiczny.pl |
| Kim Finance sp. z o.o. | 14 | landingi produktów finansowych: bezpiecznechwilowki.pl, gotowkanatychmiast.pl |
| E-File sp. z o.o. sp.k. | 14 | e-formularze i druki urzędowe: cit-8.pl, drukiurzedowe.pl, formularz.com.pl |
| netPOINT Tomasz Kuciapski | 12 | witryny i sklepiki szkolne: sp29.katowice.pl, sp386.pl, legeartis.edu.pl |
| Made of Wood Group | 11 | meble z drewna: zrobionezdrewna.pl, drewnianemeble24.pl, meblesosnowe24.pl |
| PHU Wojciech Nowosada | 11 | kawa i suplementy: scente.pl, cie-kawa.pl, cordyceps.pl |
| PPH Jolmar | 11 | moda damska: desideriofashion.pl, e-vivien.pl, ebetty.pl |
| Woobox sp. z o.o. | 11 | portfel sklepów na WooCommerce: pastone.pl, abite.com.pl, grojanteam.pl |
| Redats sp. z o.o. | 11 | motoryzacja, felgi i opony: redats.pl, ats-poland.pl, ciezarek.pl |
| Stefan Dudziak | 10 | odzież skórzana we wszystkich wariantach nazwy: kurtkiskorzane.pl, centrum-skorzane.pl, odziezskorzana.pl |
| Medbon s.c. | 10 | apteczki i sprzęt medyczny: apteczka.info.pl, fantomy.info.pl, medbon.pl |
| OchronaDomu sp. z o.o. | 10 | zabezpieczenia i alarmy: ochronadomu.pl, bira24.pl, bira-sklep.pl |
| „Kwitnąca" sp. z o.o. | 9 | e-zakupy sieci E.Leclerc: leclerc.com.pl, hipernet24.pl, l24.pl |
| APD Piotr Dębski | 9 | oświetlenie: lampyekskluzywne.pl, galeriaoswietlenia.pl, lampyilampki.pl |
Sama różnorodność tej dwudziestki mówi wiele: od monet kolekcjonerskich, przez haft, gumę techniczną i formularze podatkowe, po witryny szkolne i franczyzę hipermarketu. Multi-shop nie jest patentem żadnej branży.
Trzy portfele spoza pierwszej piątki rozciągają definicję „sklepu" do granic:
E-File · 14 domen, formularze
 e-pity.plrozliczenia PIT
 cit-8.pldeklaracje CIT
 drukiurzedowe.pldruki i wzory pism
 formularz.com.ple-formularze
 gov24.plsprawy urzędowe
„Kwitnąca" · 9 domen, franczyza E.Leclerc
 leclerc.com.plhipermarket online
 l24.ple-zakupy Leclerc
- hipernet24.pl · hipernet24.com.plna giełdzie domen
Kim Finance · 14 domen, landingi finansowe
- bezpiecznechwilowki.pl · gotowkanatychmiast.plniedostępne
- kredytserwis24.pl · kopalniadiamentow.plniedostępne
- Portfel landingów kredytowych; przy naszym sprawdzeniu w sierpniu 2026 żaden nie odpowiadał poprawnie - los typowy dla stron „na kampanię".
Sklepy, których nikt nie nazwałby sklepami
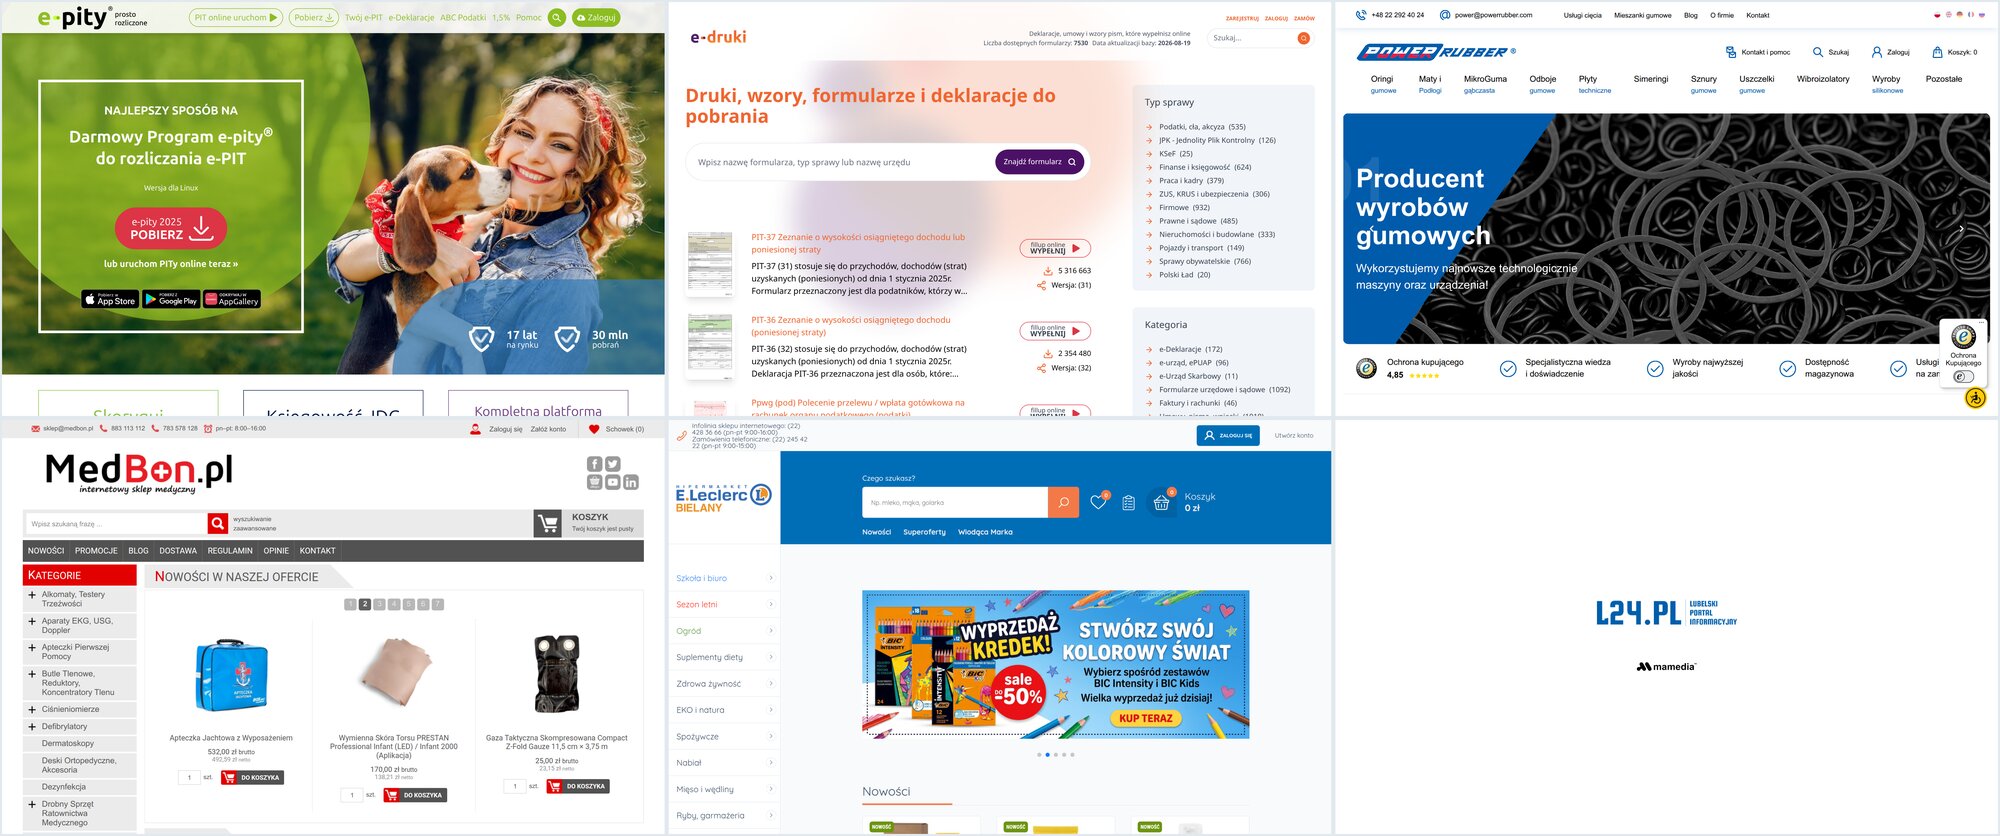
Tak wyglądają w praktyce trzy portfele z czołówki. Zwróćcie uwagę, jak różne są to strategie: Skarbnica mnoży landingi kampanijne, mPartner rezerwuje warianty domen, a Glosel buduje osobne marki na osobne nisze:
Skarbnica Narodowa · 71 domen, co z nich zostało
 skarbnicanarodowa.plsklep główny
 bitwa-warszawska.pllanding emisji
- 100dukatow.pl · cennemonety.pl · legendarne.plna giełdzie domen
- habemuspapam.pl · zlotapolonia.pl · wielcypolacy.pl…wygasłe
Glosel · 41 domen, wybrane
 taniaksiazka.pl8 014 194 pkt
 bee.pl94 220 pkt
 czarymary.plksięgarnia ezo
 grykarciane.plnisza gier
 fantastyczneswiaty.plnisza fantastyki
- allgero.pl · allrgro.pl · allegor.plliterówki
mPartner · 42 domeny, wybrane
 batpol.plmarka główna
 batpol.com.plwariant .com.pl
 azelektronik.plelektronika
 azelektronik.com.plwariant .com.pl
 kartony24.com.plopakowania
 hottape.pltaśmy
Dwa oblicza jednego zjawiska
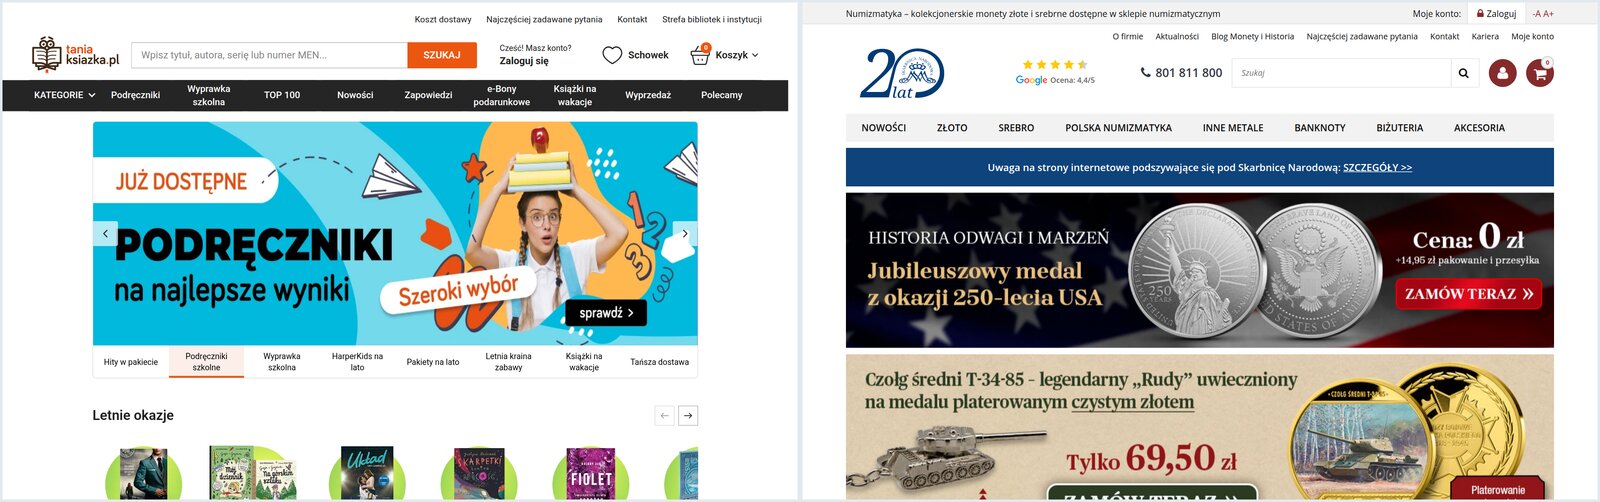
W danych widać cztery powtarzalne strategie prowadzenia wielu sklepów:
1. Portfel marek
Różne sklepy dla różnych klientów, choć magazyn i logistyka są wspólne. Wzorcowym przykładem jest LPP: reserved.com, sinsay.com, cropp.com, mohito.com i housebrand.com to pięć witryn jednej spółki.
2. Landing na kampanię
Model Skarbnicy Narodowej: każda emisja produktu dostaje własną domenę z nazwą nawiązującą do tematu. Sklep staje się jednorazową stroną sprzedażową, a „sieć" liczy dziesiątki adresów. Cena tego modelu: domeny po kampanii wygasają i lista sklepów takiej firmy szybko się starzeje.
3. Warianty domen
Ta sama marka kupiona we wszystkich sensownych końcówkach, żeby klient, który wpisze adres z pamięci, zawsze trafił do właściciela, a nie do konkurencji.
4. Sklepy niszowe na wspólnym zapleczu
Osobna witryna na każdą kategorię: inna dla mam z małymi dziećmi, inna dla kupujących herbatę, inna dla zdrowej żywności. Każda pozycjonuje się na własne frazy, a zamówienia i tak schodzą z jednego magazynu.
Im poważniejsza forma prawna, tym częściej multi-shop
Odsetek firm prowadzących co najmniej dwa sklepy rośnie wyraźnie wraz z formą prawną:
| Forma prawna | Firm ze sklepem | W tym multi-shop | Odsetek |
|---|---|---|---|
| Spółki komandytowe | 1 178 | 247 | 21,0% |
| Spółki akcyjne | 525 | 103 | 19,6% |
| Spółki jawne | 1 451 | 232 | 16,0% |
| Spółki z o.o. | 12 767 | 1 800 | 14,1% |
| Spółki cywilne | 1 808 | 237 | 13,1% |
| JDG (CEIDG) | 31 097 | 2 909 | 9,4% |
U jednoosobowych działalności drugi sklep ma co jedenasty przedsiębiorca, u spółek komandytowych co piąta. Trudno o lepszy dowód, że wiele sklepów to strategia skali, a nie przypadek.
Jeszcze jedna prawidłowość: 72,3 proc. firm multi-shop trzyma wszystkie sklepy na jednej platformie. Kto raz nauczył zespół PrestaShopa, ten drugi i piąty sklep też stawia na PrestaShopie. Tylko 1 139 z 5 653 firm miesza technologie.
Kto w ogóle prowadzi sklepy? W 83 procentach nie „branża e-commerce"
Struktura właścicieli wygląda tak: 61 proc. zidentyfikowanych firm to jednoosobowe działalności gospodarcze (31 097), kolejne 25 proc. to spółki z o.o. (12 767). W bazie są też 431 fundacji, 203 stowarzyszenia, 61 spółdzielni i 22 uczelnie prowadzących własne sklepy internetowe.
Najbardziej wymowna jest jednak statystyka PKD. Kodem „właściwym" dla e-handlu jest 47.91 (sprzedaż detaliczna przez internet lub domy wysyłkowe). Tymczasem wśród sklepów, dla których znamy główne PKD właściciela, 83 proc. należy do firm o kodzie innym niż 47.91. Sklepy prowadzą hurtownie (PKD 4690Z, 2 468 sklepów), sklepy stacjonarne z odzieżą (4771Z, 1 325), agencje reklamowe (7311Z, 1 169), firmy szkoleniowe (8559B, 739), a nawet software house'y (6201Z, 586).
Wniosek jest prosty: sklep internetowy przestał być osobną branżą. Stał się kanałem sprzedaży, który dokleja się do dowolnej działalności. Ktokolwiek szacuje rynek po kodach PKD, widzi mniej niż jedną piątą rzeczywistości.
Tysiąc sklepów-zombie
Skoro sklep i firma to dwa różne byty, bywa, że jeden umiera, a drugi żyje dalej. W bazie znaleźliśmy 1 128 działających sklepów należących do firm o statusie ZAKOŃCZONY i kolejne 937 sklepów firm zawieszonych. Ponad dwa tysiące witryn przyjmuje wizyty (a często i zamówienia), choć podmiot, który je prowadził, formalnie nie istnieje albo nie prowadzi działalności. Osobną kategorią są domeny, które po śmierci sklepu trafiły na giełdy domen: wiszą tam z komunikatem „domena na sprzedaż", a dla automatów wyglądają jak żywe strony - takie adresy flagujemy w bazie oddzielnie.
Dla kupującego to realne ryzyko: reklamacja czy zwrot u zamkniętej firmy to droga przez mękę. Dla sprzedających B2B to informacja, że „działająca strona" nie znaczy „działający kontrahent". Warto sprawdzić status rejestrowy, zanim wyśle się towar z odroczoną płatnością.
Platformy: czym stoi polski e-commerce
Wśród 120 098 sklepów z wykrytą platformą na czele idzie WooCommerce przed Shopify, a za nimi PrestaShop i Shoper - cztery silniki obsługują łącznie ponad trzy czwarte rynku:
Udział platform w liczbie sklepów
| Platforma | Sklepów | Udział |
|---|---|---|
| WooCommerce | 32 376 | 27,0% |
| Shopify | 28 156 | 23,4% |
| PrestaShop | 17 587 | 14,6% |
| Shoper | 16 016 | 13,3% |
| Magento | 5 631 | 4,7% |
| IdoSell | 3 868 | 3,2% |
| Shopgold | 3 385 | 2,8% |
| Wix | 2 978 | 2,5% |
Sztuki to jednak nie to samo co biznes. Wśród sklepów należących do firm z przychodami co najmniej 10 mln zł najczęstsze platformy to PrestaShop (1 503 sklepy), WooCommerce (1 248) i Shoper (1 027). Shopify jest dopiero szósty (208 sklepów), za IdoSell i Magento.
Na marginesie głównych danych: widoczność w Google
Zastrzeżenie zakresu: widoczność w bezpłatnych wynikach Google zmierzyliśmy dla 43 087 sklepów o potwierdzonym działaniu, czyli około 30 proc. bazy (punkty widoczności wyliczane z danych serwisów takich jak Senuto, Semstorm czy Ahrefs; w uproszczeniu: im więcej zapytań, na które sklep pojawia się wysoko w wynikach, tym więcej punktów). Wszystkie liczby w tej sekcji dotyczą wyłącznie tej zmierzonej próby - traktujcie je jako sondę, nie spis powszechny rynku.
Jakąkolwiek obecność w Google ma 37 209 zmierzonych sklepów; u pozostałych 5 878 pomiar pokazał zero. Sama obecność niewiele jednak znaczy, bo rozkład widoczności jest skrajnie nierówny:
Kto zgarnia widoczność organiczną
Podobnie wygląda to na poziomie fraz. Jakąkolwiek frazę w pierwszej dziesiątce wyników Google ma 37 855 sklepów, ale mediana wynosi zaledwie 23 frazy. Typowy widoczny sklep jest w top 10 na dwadzieścia kilka zapytań, często długo-ogonowych. Na drugim biegunie rekordzista ma w pierwszej dziesiątce 138 tysięcy fraz.
Dla kogoś, kto dziś otwiera sklep, wniosek jest brutalny: dziewięć dziesiątych organicznego tortu jest już rozdane, a walka toczy się o resztki. To nie jest argument przeciw SEO, tylko przeciw traktowaniu SEO jako darmowego kanału, który „sam ruszy".
Platforma a widoczność: ćwierć rynku prawie bez ruchu
Najciekawiej robi się, gdy na zmierzoną próbę nałożyć platformy sklepowe. Mediana widoczności sklepów na poszczególnych silnikach:
Mediana widoczności wg platformy (pkt, zmierzona próba)
Mediana 8 punktów Shopify to statystyczny odcisk zjawiska, o którym branża mówi od dawna: na Shopify masowo powstają sklepy dropshippingowe i testy biznesów, które nigdy nie zdobywają ruchu organicznego i często żyją krócej niż rok. Równie nisko jest Magento (mediana 6): obok dużych, dobrze widocznych wdrożeń, jak Castorama, żyją na nim tysiące starych, porzuconych instalacji.
Niszowi giganci: kto naprawdę wygrywa organicznie
Sama czołówka rankingu widoczności jest ciekawsza, niż można się spodziewać. Owszem, wysoko są sieciówki, ale numerem jeden nie jest ani marketplace, ani elektromarket:
| Sklep | Widoczność (pkt) | Platforma |
|---|---|---|
| taniaksiazka.pl | 8 014 194 | osCommerce |
 castorama.pl | 6 033 536 | Magento |
 hebe.pl | 2 406 381 | Salesforce CC |
 centrumspawalnicze.pl | 1 813 157 | PrestaShop |
 drogeriejawa.pl | 1 556 514 | Shoper |
 4f.com.pl | 747 270 | Magento |
 pocztakwiatowa.pl | 716 341 | Magento |
 olini.pl | 689 227 | Shoper |
 taniezbiorniki.pl | 654 795 | WooCommerce |
 nowafarmacja.pl | 562 628 | AtomStore |
Księgarnia taniaksiazka.pl bije Castoramę i Hebe, a tuż za podium siedzi sklep ze sprzętem spawalniczym i regionalna sieć drogerii. Smaczek: numer jeden tego rankingu to jednocześnie flagowiec największego portfela multi-shop w kraju, opisanego wyżej Glosela. W pierwszej dwudziestce są jeszcze m.in. taniezbiorniki.pl, zielony-parapet.pl i podkarpackiesady.pl.
Tak wyglądają niszowi giganci
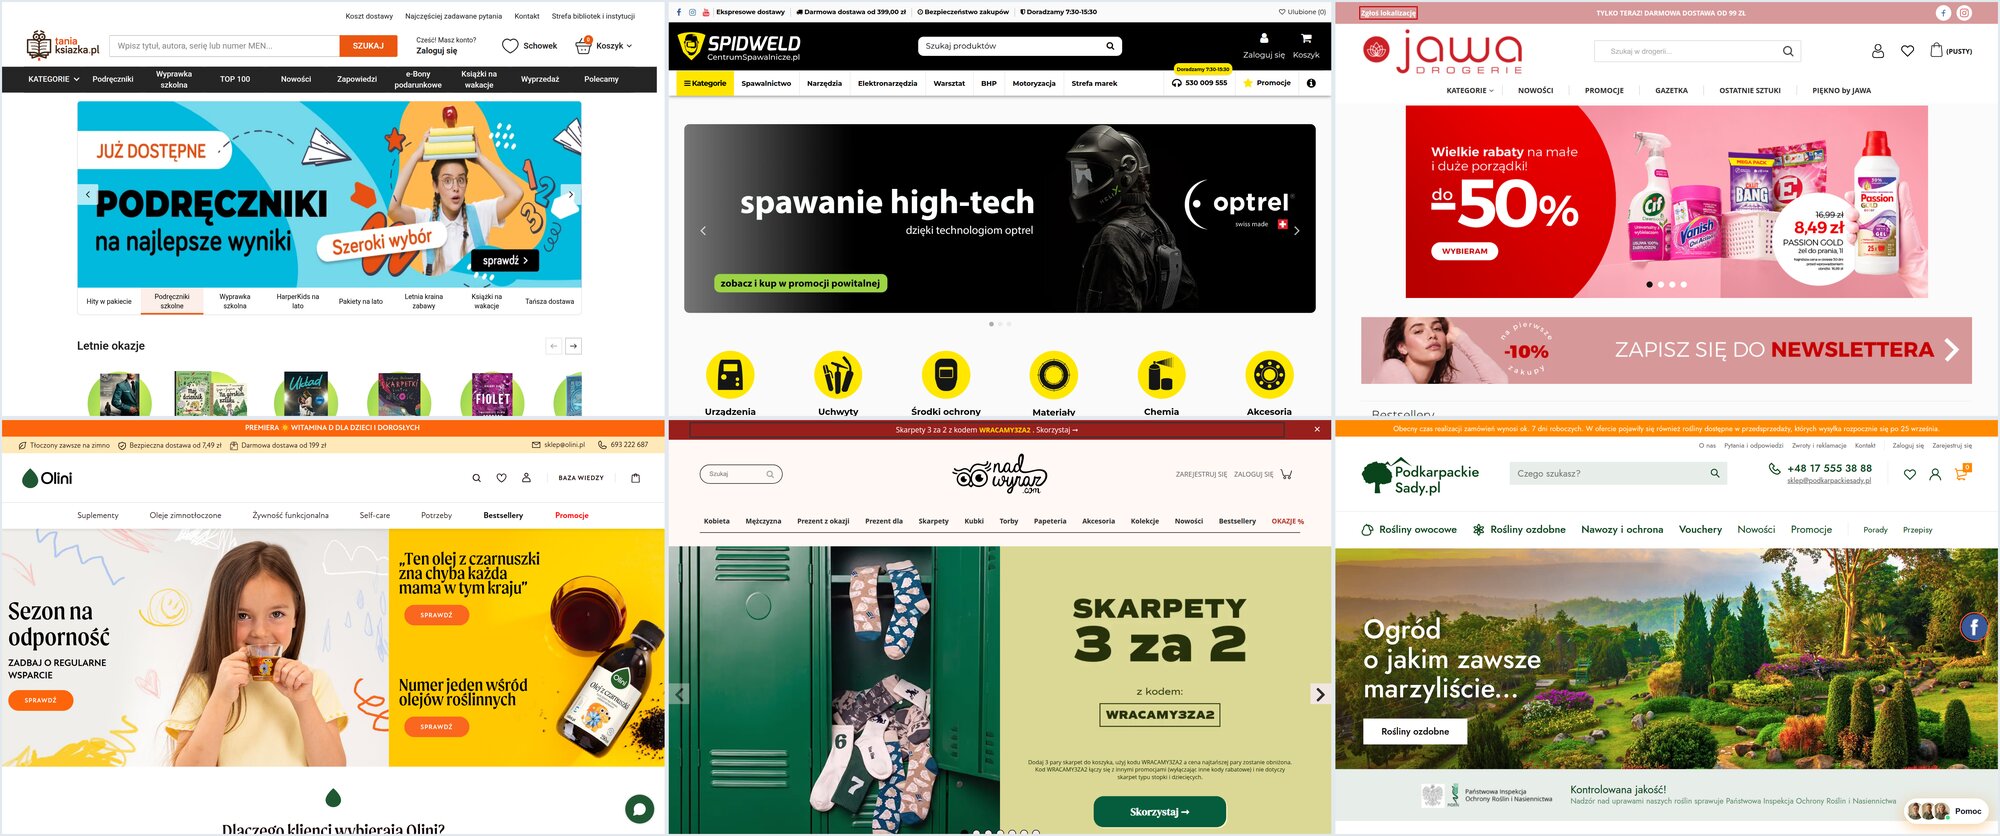
Wniosek dla mniejszych graczy: w wąskiej kategorii da się zbudować widoczność, o jakiej nie śnią ogólnopolskie brandy, bo walczy się o frazy, których giganci nie obsługują dobrze.
Warto też spojrzeć, na czym stoi setka najbardziej widocznych sklepów: Shoper (33 sklepy) i PrestaShop (31) mają razem dwie trzecie stawki, AtomStore 11, a Shopify, ćwierć rynku w sztukach, tylko 6. Elita organicznego SEO jeździ na innych silnikach niż masówka.
Profile społecznościowe najlepszych sklepów
Skoro znamy czołówkę, sprawdźmy, jak komunikuje się z klientami. Poniżej 40 sklepów o najwyższej zmierzonej widoczności wraz z kanałami społecznościowymi, które linkują na swoich stronach. Wzorzec jest wyraźny: Facebook i Instagram to standard, YouTube ma mniej więcej połowa, a TikTok nawet w elicie pozostaje rzadkością. Kilka sklepów z czołówki nie linkuje żadnego profilu, co przy ich ruchu organicznym najwyraźniej wcale nie przeszkadza.
| # | Sklep | Widoczność | Platforma | Profile społecznościowe |
|---|
Uwaga metodologiczna: łapiemy profile linkowane ze strony sklepu, więc „brak" znaczy „nie linkuje", niekoniecznie „nie ma". Adresy profili zebraliśmy ze stron głównych sklepów w sierpniu 2026; ikonka przygaszona oznacza, że sklep linkuje serwis, ale adresu profilu nie udało się pobrać automatycznie. Pełne dane o kanałach społecznościowych wszystkich 142 tysięcy sklepów są w module e-commerce.
Czego szukają klienci: cena, miasto i konkret produktu
Dla 32 619 sklepów zbieramy też frazy rynkowe, czyli konkretne zapytania, po których kupujący znajdują je w Google. Najczęściej powtarzające się słowa w tych zapytaniach mówią wprost, jak wygląda polski proces zakupowy:
- numerem jeden jest samo słowo „sklep" (2 949 sklepów ma je we frazach): kupujący wprost dopisują je do nazwy kategorii,
- zaraz za nim „cena" i „ceny" (razem blisko 1 700): pytanie o koszt to najczęstsza intencja,
- dalej konkret asortymentu: „buty", „sukienki", „meble", „bluza", „drzwi", „led", „części",
- bardzo silna jest lokalność: „warszawa" (741), „kraków" (501), „wrocław" (400) - nawet kupując online, szukamy z nazwą miasta,
- „opinie" (460) i „hurtownia" (417) domykają obraz: klient sprawdza przed zakupem, a część ruchu to zakupy firmowe,
- angielskie „shop", „shoes" i „shirt" w środku stawki to ślad zagranicznej części bazy.
Praktyczny wniosek: typowa ścieżka wyszukiwania składa się z kategorii produktu plus doprecyzowania „sklep", „cena" albo nazwy miasta. Jeśli w opisach produktów i treściach sklepu nie ma odpowiedzi na te trzy pytania, sklep nie istnieje w najczęstszych ścieżkach wyszukiwania.
Co sprzedaje polski internet: moda przede wszystkim
Dla 101 031 sklepów mamy pełne drzewa kategorii z menu. Po odfiltrowaniu pozycji nawigacyjnych (kontakt, regulamin, konto) najczęstsze kategorie produktowe układają się w jednoznaczny obraz:
| Kategoria w menu | Sklepów |
|---|---|
| akcesoria | 7 039 |
| zestawy | 1 969 |
| spodnie | 1 866 |
| bluzy | 1 828 |
| sukienki | 1 524 |
| kurtki | 1 139 |
| odzież | 1 113 |
| koszulki | 1 111 |
Moda i dodatki dominują w polskim e-commerce liczonym w sztukach sklepów: spodnie, bluzy, sukienki, kurtki i koszulki to pięć z ośmiu najczęstszych kategorii produktowych. Uniwersalne „akcesoria" są wszędzie, bo dosprzedaż drobnicy podnosi koszyk w każdej branży. To zresztą spójne z PKD: sprzedaż detaliczna odzieży (4771Z) jest najliczniejszym kodem handlowym wśród właścicieli sklepów zaraz po ogólnym 4791Z.
Ciekawostka z tej samej analizy: angielskie pozycje menu („contact us", „new arrivals", „best sellers") widać w bazie tysiącami, ale niemal w całości pochodzą z zagranicznej części zbioru. Wśród sklepów zidentyfikowanych polskich firm menu wyłącznie po angielsku ma ledwie 182 - więcej o eksportowej niszy w sekcji o zagranicznych witrynach poniżej.
Finanse: mediana 3,7 mln zł i 93 miliarderzy przychodowi
Dla 13 869 firm ze sklepem mamy sprawozdania finansowe z KRS, w większości za rok 2024:
Jedno ważne zastrzeżenie: to przychody całych firm, nie samych sklepów. Na szczycie zestawienia siedzą Orlen (za program vitay.pl), Jeronimo Martins (biedronka.pl), Lidl, TERG (avans.pl, electro.pl), LPP z pięcioma markowymi witrynami i Inter Cars z czterema domenami. Dla giganta sklep bywa marginesem biznesu. Ale sam fakt, że 814 firm stumilionowych uznało własny sklep internetowy za konieczność, mówi sporo o tym, gdzie ten rynek jest w 2026 roku.
Uwaga metodologiczna: w naszym imporcie sprawozdań kwota wyniku finansowego zapisuje się tylko dla firm na plusie; przy stracie pole zostaje puste, więc w bazie nie odróżnimy firmy stratnej od takiej, dla której wyniku po prostu brakuje. Dlatego nie podajemy odsetka firm pod kreską - dopóki nie uzupełnimy importu o wyniki ujemne, każda taka liczba byłaby zgadywaniem.
Operacje: InPost bez konkurencji, Facebook jako minimum przyzwoitości
Kilka liczb o tym, jak polskie sklepy działają na co dzień. Sygnały zbieramy ze stron głównych sklepów, więc wszystkie odsetki to dolna granica: sklep może obsługiwać BLIK-a, ale chwalić się nim dopiero w koszyku.
Dostawy. Wśród 36 445 sklepów z widocznym przewoźnikiem InPost pojawia się w 87,9 proc. Następny w kolejności FedEx ma 6,4 proc., Poczta Polska i Pocztex 5,2 proc., DPD 3 proc., Orlen Paczka 2,2 proc. Trudno o wyraźniejszy obraz monopolizacji ostatniej mili w polskim e-commerce.
Płatności. Wśród 75 993 sklepów z wykrytymi metodami płatności najczęściej widoczny jest PayPal (74,9 proc., głównie dlatego, że jego obecność najłatwiej wykryć na stronie głównej), dalej Przelewy24 (17,3 proc.), BLIK (12,1 proc.) i Klarna (8,2 proc.). Odsetek BLIK-a jest zaniżony przez metodę pomiaru: często ukrywa się w bramce Przelewy24 czy PayU i nie zostawia śladu na homepage.
Social media. Facebooka linkuje 71,0 proc. wszystkich sklepów, Instagrama 47,1 proc., YouTube 26,3 proc., X 18,6 proc., TikToka 8,7 proc., LinkedIna 7,4 proc. TikTok, mimo szumu, wciąż jest kanałem mniejszości.
Marketplace. Obecność na Ceneo wykryliśmy u 5 515 sklepów, na Allegro u 3 587. Amazon (268), OLX (242) i Empik (100) to margines.
Profesjonalizacja. 14,5 proc. sklepów podaje jako kontakt darmową skrzynkę (gmail.com, wp.pl, o2.pl) zamiast adresu we własnej domenie. Co siódmy sklep w Polsce odpisuje klientom z Gmaila.
Geografia: Warszawa większa niż Kraków, Wrocław i Poznań razem
Sklepy internetowe według województw (rynek polski)
Ciekawiej robi się na poziomie miast. Sama Warszawa to 7 774 sklepy, czyli więcej niż Kraków (2 808), Wrocław (2 134) i Poznań (2 004) razem wzięte. W pierwszej piętnastce są też Białystok (871), Rzeszów (738) i Częstochowa (686), które wyprzedzają część miast wojewódzkich.
Jeszcze inaczej wygląda ranking po przeliczeniu na mieszkańca. W sklepach na 10 tysięcy mieszkańców Warszawa wciąż prowadzi (41,8), ale tuż za nią jest Rzeszów (37,5), przed Poznaniem (37,0) i Krakowem (34,9). Wysoko plasują się też Bielsko-Biała (34,5) i Częstochowa (32,7), wyraźnie przed Wrocławiem (31,7), Gdańskiem (20,5) czy Szczecinem (20,2). Zagęszczenie e-przedsiębiorczości nie pokrywa się z mapą wielkości miast: południe kraju i Podkarpacie robią e-commerce intensywniej, niż wynikałoby z liczby ludności.
Zagranica: e-commerce prawie nie przekracza granicy języka
Na koniec wątek, którego nie widać w żadnej statystyce liczonej tylko po polskim rynku. Nasza baza zawiera też 32 007 witryn zagranicznych, wyłapanych przy okazji budowania zbioru. Sprawdziliśmy 31 841 z nich pod kątem polskiej wersji językowej i wynik jest jednoznaczny: polską wersję ma zaledwie 299, czyli mniej niż 1 procent. Zagraniczne sklepy praktycznie nie lokalizują się na polski; jeśli sprzedają do Polski, robią to po angielsku albo przez marketplace'y.
A w drugą stronę? Kusi, żeby policzyć eksport po domenach: 5 512 sklepów polskich firm (co dziesiąta firma z NIP) działa na końcówce innej niż .pl i .com.pl, z czego 3 182 na .com, a 1 346 na .eu. Tyle że domena to nie rynek. Kartony24.eu czy hydrosan.eu to sklepy w całości po polsku, z cenami w złotówkach i polskimi kurierami; końcówka .eu albo .com bywa po prostu wyborem adresu, bo .pl było zajęte albo krócej brzmi. Wszystkie sklepy z przypisanym NIP-em w naszej bazie obsługują polski rynek, więc końcówka mówi o brandingu, nie o eksporcie.
Twardszym sygnałem sprzedaży za granicę jest język sklepu. Witryn polskich firm prowadzonych wyłącznie po angielsku jest w bazie 182 (liczymy po menu strony głównej, więc to dolna granica). Stawiane najczęściej na WooCommerce (47), PrestaShop (34) i Shopify (24), celują wprost w zagranicznego klienta, często z pominięciem rynku krajowego. Skala mówi sama za siebie: e-eksport przez własny sklep to wciąż wąska nisza.
Tak wygląda ta różnica w praktyce:
Polski sklep, globalny adres · rynek: Polska
 kartony24.euopakowania, po polsku
 hydrosan.eutechnika sanitarna, po polsku
 nadwyraz.comskarpetki, po polsku
 onlybio.lifekosmetyki, po polsku
 cocaflora.comkwiaty, po polsku
Faktyczny e-eksport · sklep tylko po angielsku
 praiabeachwear.comstroje kąpielowe, Shopify
 whysoseriousstore.comstreetwear, WooCommerce
 dollina.comoda, Shopify
- …i 179 innych sklepów z NIP-emmenu w 100% EN
Globalny adres kontra globalny klient
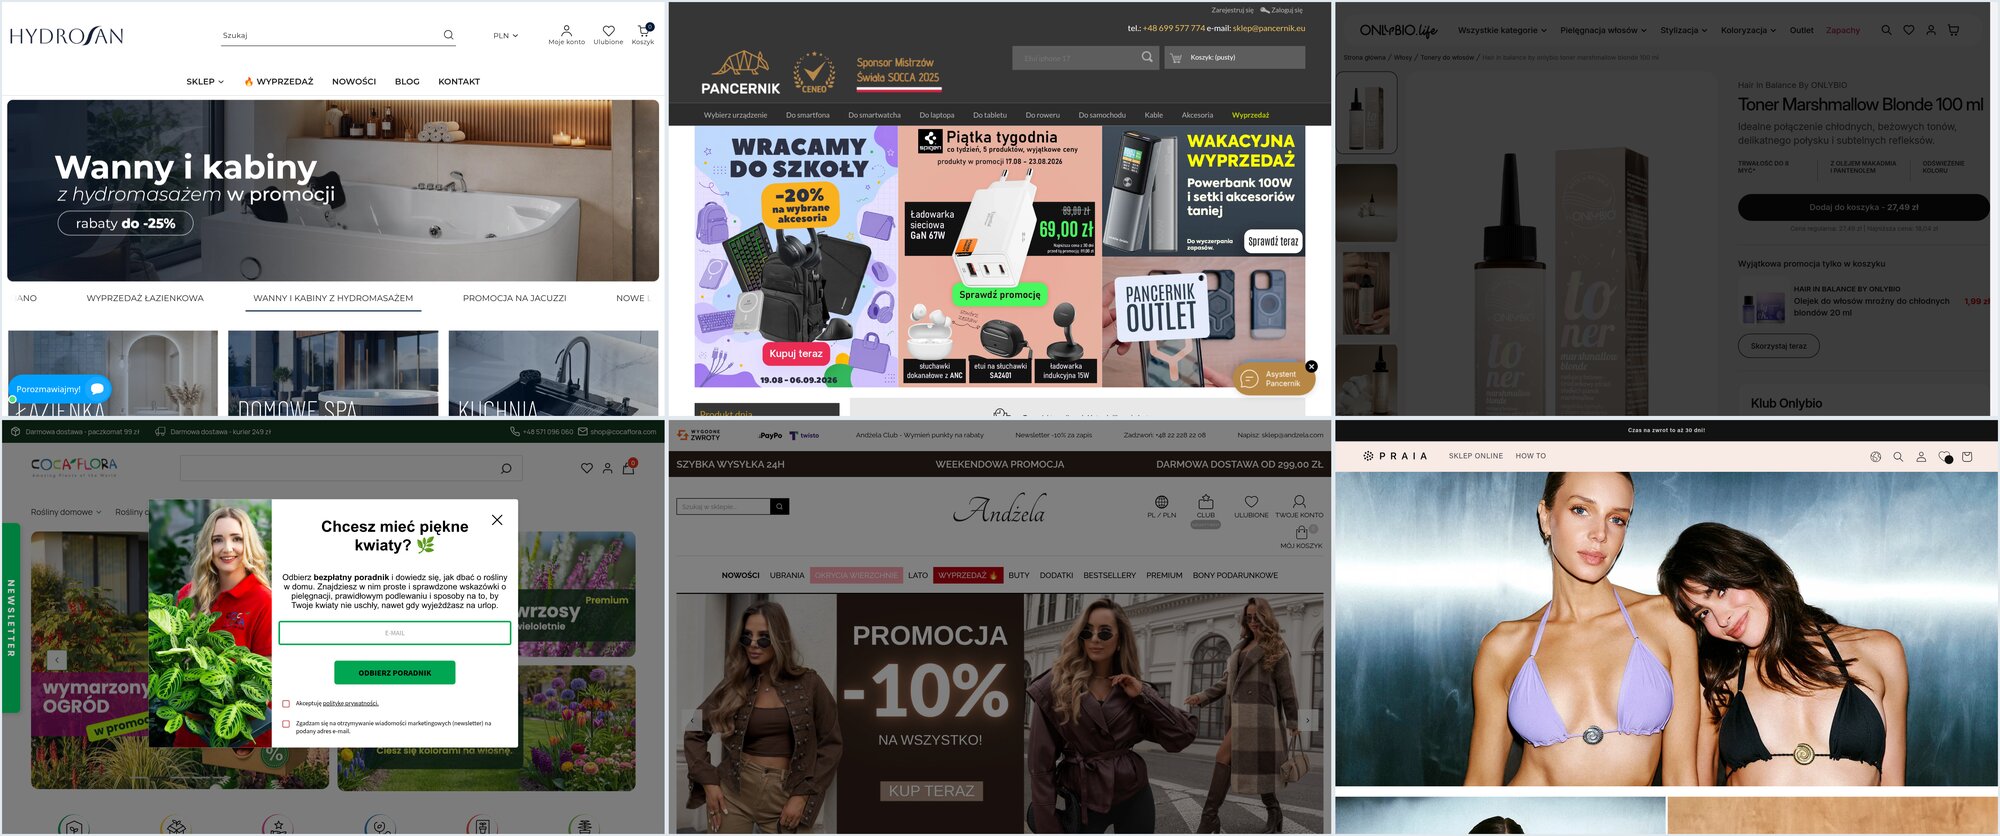
Granica języka w e-commerce okazuje się szczelna w obie strony: z ponad 30 tysięcy sprawdzonych sklepów zagranicznych po polsku mówi niecałe 300, a polskich sklepów prowadzonych wyłącznie po angielsku jest ledwie 182. Dla polskich sprzedawców to dwie wiadomości naraz: konkurencja z zagranicy we własnym języku klienta praktycznie nie istnieje, ale i eksport przez własny sklep pozostaje ligą, w której gra na razie garstka.
Co z tego wynika
1. E-commerce to kanał, nie branża. Ponad 80 proc. firm ze sklepem ma główne PKD spoza handlu internetowego, a sklepy prowadzą hurtownie, producenci, szkoleniowcy i fundacje. Kto szuka klientów „z e-commerce", powinien szukać po fakcie posiadania sklepu, nie po kodzie PKD.
2. Rynek jest bardziej skoncentrowany, niż wygląda. Co czwarty sklep należy do właściciela multi-shop, a w zmierzonej próbie 1 proc. witryn zgarnia połowę całej widoczności w Google.
3. Liczba sklepów to złudna miara. Shopify ma prawie ćwierć rynku w sztukach, a wśród sklepów objętych pomiarem widoczności jego mediana jest bliska zera i w setce najbardziej widocznych jest tylko sześć razy. Kto analizuje konkurencję albo dobiera platformę, powinien patrzeć na widoczność i finanse właścicieli, nie na liczbę instalacji.
4. Nisza wygrywa z rozpoznawalnością. Sklep ze sprzętem spawalniczym i księgarnia z tanimi książkami mają większą widoczność organiczną niż większość marek znanych z reklam telewizyjnych. W wąskiej kategorii wciąż da się zbudować pozycję, której nie kupi się budżetem mediowym.
Skąd pochodzą te dane
Metodologia: baza sklepów bazy.biz budowana jest w automatycznym procesie, który łączy analizę fraz zakupowych, regularne odwiedzanie i odczytywanie stron sklepów oraz wykrywanie sygnałów handlowych (koszyk, płatności, kurierzy, regulaminy). Właścicieli dopasowujemy po NIP publikowanym na stronie sklepu i weryfikujemy w rejestrach CEIDG/KRS/REGON. Dane finansowe pochodzą ze sprawozdań KRS (pełne firmy, nie same sklepy), widoczność organiczna wyliczana z danych Senuto, Semstormu, Ahrefsa i innych serwisów mierzących widoczność. Zrzuty ekranu stron sklepów wykonano w sierpniu 2026 i służą ilustracji analizy; wszystkie prawa do prezentowanych witryn należą do ich właścicieli. Stan bazy: sierpień 2026, 141 786 sklepów. Wszystkie zestawy danych dostępne są w module Bazy e-commerce na bazy.biz.

Ekspert przetwarzania danych z ponad 20-letnim doświadczeniem w marketingu i automatyzacji procesów biznesowych. Twórca bazy.biz. Specjalizuje się w rozwiązaniach, które zamieniają dane o firmach w konkretne wyniki sprzedażowe.
Jeszcze nikt nie skomentował tego wpisu. Bądź pierwszy.